QNB Sigorta Mobile
QNB Sigorta
ÜCRETSİZ - Hemen İndirin

QNB Sigorta
ÜCRETSİZ - Hemen İndirin

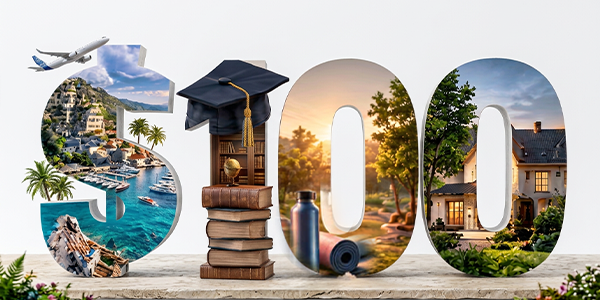
Bir düşünün.
Bugün elinize 100 dolar geçti. Kimse sizden bunu hemen harcamanızı istemiyor. Hatta bir şartımız var: Bugün bu paraya dokunmayacaksınız.
Ne yapardınız?
Döviz olarak mı tutardınız?
Bir yatırım aracına mı yönlendirirdiniz?
Bir tatil, eğitim ya da başka bir hayaliniz için mi biriktirirdiniz?
Yoksa “100 doların ne olacak?” deyip çoktan harcama planı mı yaptınız?
Aslında bu küçük sorunun içinde, para hakkında verdiğimiz pek çok karar saklı.
Çünkü mesele yalnızca 100 dolarınızın olması değil. Asıl mesele şu:
Paranız sizin için ne yapsın istiyorsunuz?
100 doları bugün harcarsanız, bugünün bir ihtiyacını veya keyfini karşılar.
Bir kenara koyarsanız, gelecekte başka bir ihtiyacınız için kullanabilirsiniz.
Burada doğru ya da yanlış bir cevap yok.
Çünkü para yönetimi, bir bakıma zaman yönetimidir.
Bugün ihtiyacınız olan parayla beş yıl sonra kullanacağınız paranın aynı amaca hizmet etmesini beklemeyebilirsiniz. Bu nedenle finansal planlama yaparken yalnızca “Ne kadar param var?” sorusuna değil, “Bu paraya ne zaman ihtiyacım olacak?” sorusuna da bakmak gerekir.
Yarın mı?
Bir yıl sonra mı?
10 yıl sonra mı?
Cevap değiştikçe, paraya bakışınız da değişir.
Şimdi oyunu biraz değiştirelim.
100 dolarınızı bugün harcamadınız ve geleceğe bıraktınız.
Ama geleceği tam olarak bilmiyorsunuz.
Belki ev almak isteyeceksiniz.
Belki çocuğunuzun eğitimine katkı sağlayacaksınız.
Belki emeklilik döneminiz için birikim yapmak isteyeceksiniz.
Belki de hayat bambaşka bir yere gidecek.
İşte finansal planlama tam burada önem kazanıyor.
Ne kadar param var?
Ne için biriktiriyorum?
Ne zaman kullanacağım?
Bir şey ters giderse ne olacak?
Bu soruları sormaya başladığınızda, yalnızca para biriktirmeyi değil, geleceğinizi daha bütünsel bir şekilde planlamayı düşünmeye başlarsınız.
Çünkü hayat, finansal planlara her zaman uymaz.
Ne kadar biriktireceğinizi, ne zaman kullanacağınızı ve hangi hedefe ne kadar ayıracağınızı hesaplayabilirsiniz.
Ama hayatın sürprizleri için Excel'de ayrı bir sütun açmak biraz zor.
Beklenmedik bir kaza…
Bir sağlık sorunu…
Gelirin azalması…
Ya da sizin başınıza bir şey geldiğinde ailenizin finansal olarak neler yaşayacağı…
Bu noktada soru değişir:
“Param ne kadar büyür?”
yerine,
“Ben olmazsam, kurduğum finansal plan ne olacak?”
sorusunu sormaya başlarsınız.
İşte burada birikim ve güvence arasındaki fark ortaya çıkar.
Döviz tutmak başka bir şeydir.
Birikim yapmak başka.
Yatırım yapmak başka.
Hayat sigortası ise farklı bir ihtiyaca cevap verir.
Hayat sigortasının temel amacı, beklenmedik bir durumda sigortalının ve sevdiklerinin finansal açıdan güvence altına alınmasına yardımcı olmaktır.
Bu nedenle uzun vadeli finansal planlama yapılırken yalnızca “Ne kadar biriktirebilirim?” sorusuna değil, “Bu planı beklenmedik durumlara karşı nasıl güvence altına alabilirim?” sorusuna da bakmak önemlidir.
Döviz bazlı hayat sigortası, uzun vadeli finansal planlama yapılırken değerlendirilebilecek seçeneklerden biridir.
Burada yalnızca ödenen prim tutarına bakmak yerine, ürünün sunduğu teminatları ve poliçe koşullarını bütün olarak değerlendirmek gerekir.
Örneğin;
Bu soruların cevapları, bir hayat sigortası ürününü değerlendirirken önem taşır.
Dolayısıyla konu yalnızca “100 dolarım var, bunu nasıl değerlendirebilirim?” sorusundan ibaret değildir.
Asıl soru, “Bu parayı hangi amaçla ve nasıl bir finansal planın içinde değerlendirmek istiyorum?” sorusudur.
Belki 100 dolarınızı harcadınız.
Belki biriktirdiniz.
Belki yatırım yapmayı düşündünüz.
Belki de “Ben bunu geleceğim için kullanacağım.” dediniz.
Aslında bu oyunun tek bir doğru cevabı yok.
Çünkü finansal planlama, herkesin aynı şeyi yapması değil; kendi hayatına, hedeflerine ve ihtiyaçlarına göre doğru soruları sormasıdır.
100 dolar sadece başlangıçtı.
Asıl soru şuydu:
Paranız sizin için ne yapsın?
Çünkü geleceği tahmin edemeyiz.
Ama bugün, geleceğimiz için ne yapmak istediğimize karar verebiliriz.
100 dolarınız olsaydı ve bu parayı geleceğiniz için değerlendirmeyi düşünseydiniz, seçeneklerden biri de hayat sigortası güvencesini finansal planınızın bir parçası olarak değerlendirmek olabilirdi.
Akıllı Hayat Sigortası, ABD doları bazında prim ödemesi sunan bir hayat sigortası ürünüdür.
Buradaki fikir yalnızca “dolar biriktirmek” değildir. Amaç, uzun vadeli bir finansal planı hayat sigortası güvencesiyle birlikte düşünmektir.
Ürünü değerlendirirken prim ödeme süresi, sunulan teminatlar, poliçe süresi, vefat durumundaki koşullar ve poliçe sonunda geçerli olan şartlar gibi detayların birlikte incelenmesi önemlidir.
Dolayısıyla 100 doların hangi para biriminde olduğu kadar, hangi amaçla ve hangi finansal planın içinde olduğu da önemlidir.
Peki siz 100 dolarınız olsaydı, onu ne yapardınız?
QNB Sigorta Mobil ile sağlık poliçenize ait haklarınızı, provizyon detaylarını görüntüleyebilir, emeklilik birikimlerinizi inceleyerek fon ve katkı payı değişikliği yapabilir, vergi avantajı için gereken ödeme makbuzlarına hızla ulaşabilirsiniz.
Uygulamayı indirmek için aşağıdaki QR kodu okutun.
QNB Sigorta Mobil ile sağlık poliçenize ait haklarınızı, provizyon detaylarını görüntüleyebilir, emeklilik birikimlerinizi inceleyerek fon ve katkı payı değişikliği yapabilir, vergi avantajı için gereken ödeme makbuzlarına hızla ulaşabilirsiniz.
Hizmetlerden faydalanmak için Uygulamayı İndirin
veya